「103 万円を超えたら扶養から外れる」という話は、いまの大学生にはそのまま当てはまりません。税金の線は 2025 年分と 2026 年分で動き、健康保険の扶養の線も 19 歳以上 23 歳未満では 150 万円未満に上がっています。この記事は、2026 年 1〜12 月のアルバイト収入を気にしている大学生と保護者に向けて、「だれの」「何が」「いくらで」変わるのかを、国税庁・総務省・厚生労働省・日本年金機構の資料で確かめたものです。数字は、とくに断らない限り、収入が給与だけの場合の年間の給与収入です。
年ごとに線が動いた:2024 年まで・2025 年・2026 年
税金の線は、基礎控除と給与所得控除(給与から引ける額)が上がるたびに動いてきました。どの年の収入に当てはまるかを分けて並べます。
| 給与収入の線 | 2024 年まで | 2025 年 | 2026 年 |
|---|---|---|---|
| 本人の所得税がかかり始める | 103 万円 | 160 万円 | 178 万円 |
| 親の扶養控除(特定扶養 63 万円)の対象 | 103 万円以下 | 123 万円以下 | 136 万円以下 |
| 親の特定親族特別控除(段階的に減る) | なし | 123 万円超 188 万円以下 | 136 万円超 197 万円以下 |
| 住民税がかからない目安(単身・収入の年) | 100 万円(令和 7 年度分以前) | 110 万円(令和 8 年度分) | 119 万円(令和 9 年度分) |
(国税庁「No.1180 扶養控除」「No.1177 特定親族特別控除」、国税庁「令和 8 年 4 月 源泉所得税の改正のあらまし」、総務省「個人住民税の基礎控除等について」令和 8 年 5 月 29 日)
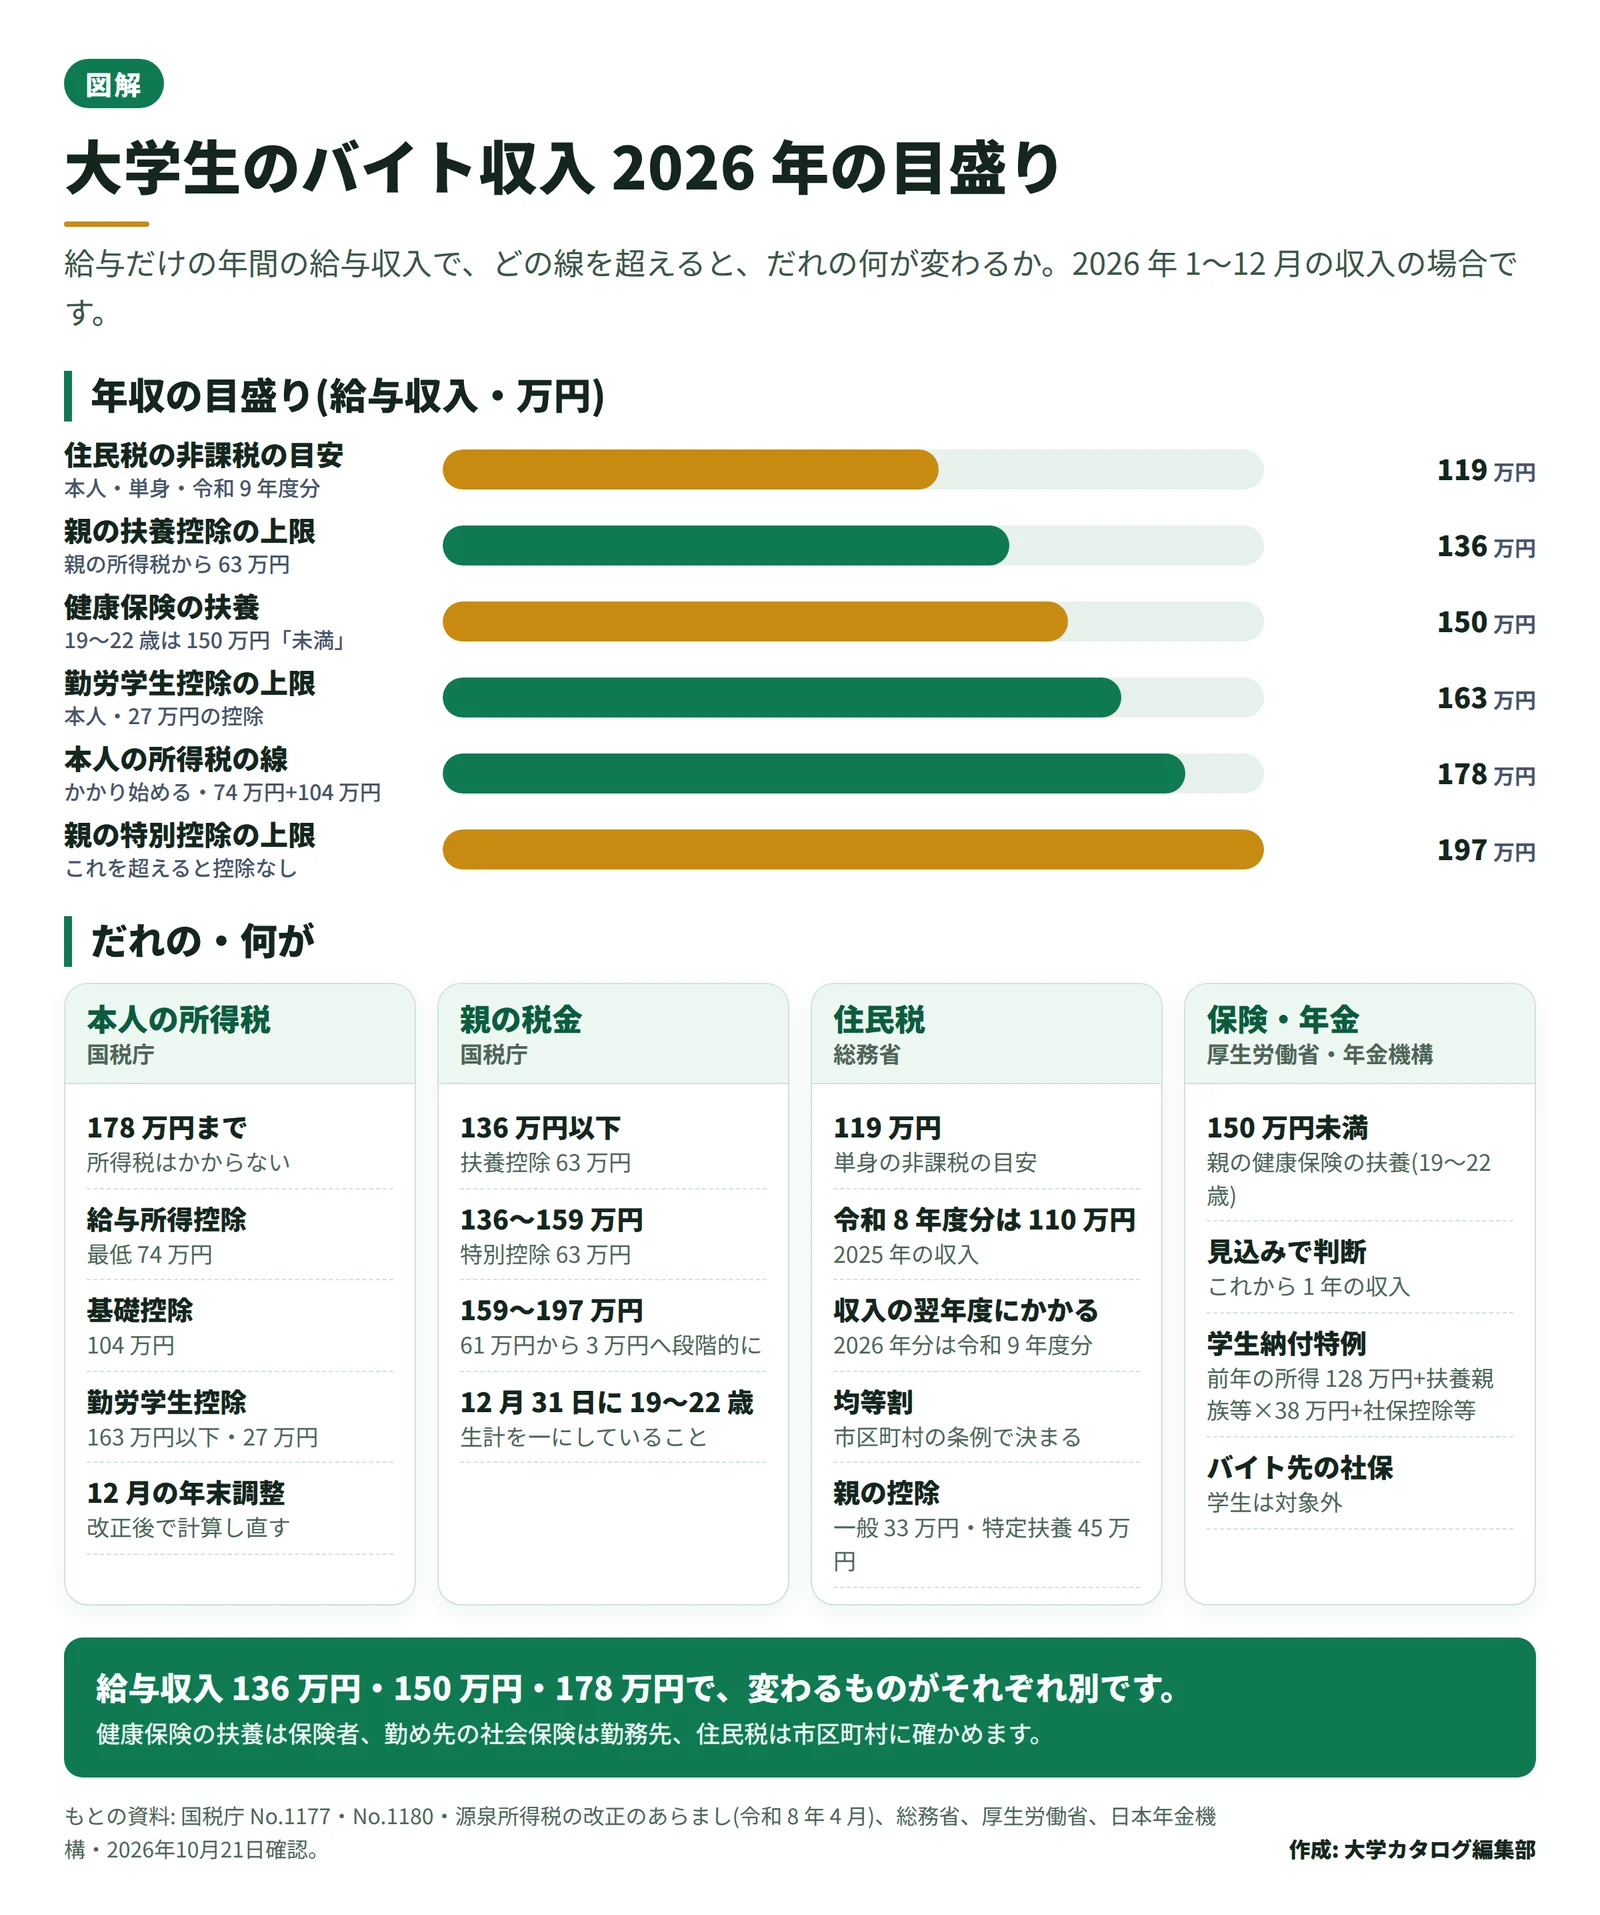
図: 2026 年のバイト収入の目盛り(作成: 大学カタログ編集部 / もとの資料: 国税庁・総務省・厚生労働省・日本年金機構)
2026 年分の改正は 2026 年 12 月 1 日に施行され、2026 年分以後の所得税に適用されます。毎月の給与から引かれる所得税は 11 月分まで従来のままで、12 月の年末調整で 1 年分を計算し直します。年内の最後の給与を 11 月 30 日以前に受け取る場合は、年末調整では改正後の控除が使われず、確定申告が要ります(国税庁「令和 8 年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」令和 8 年 5 月)。
所得税:本人は 178 万円まで、親は 136 万円と 197 万円が境目
本人の所得税は、給与収入から給与所得控除(最低 74 万円)と基礎控除(104 万円)を引いて残りがなければかかりません。足すと 178 万円で、総務省の資料にも 2026 年分の線として 178 万円と示されています。103 万円を超えても、2026 年は 178 万円まではかからない計算です。給与から所得税が引かれていても、年の合計で税額がなければ、年末調整か確定申告で戻ります。
親の側は 2 段階です。子どもの給与収入が 136 万円以下なら、19 歳以上 23 歳未満の子は親の「特定扶養親族」になり、親の所得から 63 万円が引かれます(国税庁「No.1180 扶養控除」)。136 万円を超えても 197 万円以下までは「特定親族特別控除」が使え、控除額は子どもの収入が増えるごとに段階的に減ります。
| 子どもの給与収入(2026 年) | 親の控除額 |
|---|---|
| 136 万円以下 | 扶養控除 63 万円 |
| 136 万円超 159 万円以下 | 63 万円 |
| 159 万円超 164 万円以下 | 61 万円 |
| 164 万円超 169 万円以下 | 51 万円 |
| 169 万円超 174 万円以下 | 41 万円 |
| 174 万円超 179 万円以下 | 31 万円 |
| 179 万円超 184 万円以下 | 21 万円 |
| 184 万円超 189 万円以下 | 11 万円 |
| 189 万円超 194 万円以下 | 6 万円 |
| 194 万円超 197 万円以下 | 3 万円 |
(国税庁「令和 8 年 4 月 源泉所得税の改正のあらまし」の特定親族特別控除額の表。197 万円超は控除なし)
控除が階段状に減るので、子どもの収入が少し増えただけで親の税金が急に増えることはありません。親の税金が減る額は親の税率で決まります。たとえば所得税の税率が 10% なら、63 万円の控除で所得税は約 6 万 3 千円少なくなります(住民税・復興特別所得税は別)。
年齢は、その年の 12 月 31 日で見ます。生計を一にしている(仕送りなどで生活を支えている)ことが条件で、同居は条件に入っていません。手続きは親が勤め先に出す書類で行い、扶養控除は「扶養控除等(異動)申告書」、特定親族特別控除は「給与所得者の特定親族特別控除申告書」です。2025 年は特定親族だった 123 万〜136 万円の子が 2026 年は扶養控除の対象になるため、異動の申告が要ります(国税庁 同 Q&A)。
住民税:収入のあった年の翌年度にかかる
住民税は、前年の所得をもとに翌年度に決まります。2026 年の収入は 2027 年度(令和 9 年度)分です。総務省の資料では、単身者の非課税の目安が給与収入 119 万円(令和 8 年度分は 110 万円)とされています。ただし均等割は市区町村の条例で決まるため、住んでいる自治体で違う場合があります。
親の住民税にも扶養控除(一般 33 万円・特定扶養 45 万円)があり、特定親族特別控除も令和 8 年度分から創設されました(令和 8 年度分は最大 45 万円。総務省「地方税法等の一部改正について」令和 7 年 4 月 1 日通知)。2026 年の収入にあたる令和 9 年度分では、扶養の対象になる親族の合計所得金額は 62 万円以下として計算されています(総務省「個人住民税の基礎控除等について」令和 8 年 5 月 29 日)。住民税の給与所得控除は所得税と同じとは限らないので、給与収入でいくらまでかは市区町村の資料で確かめてください。
健康保険の扶養と国民年金:税とは別の物差し
親の健康保険の被扶養者になれるかどうかは、税金とは別に、保険者(協会けんぽや健康保険組合)が認定します。19 歳以上 23 歳未満の年間収入の要件は、扶養認定日が 2025 年 10 月 1 日以降の分から、130 万円未満が 150 万円未満になりました。学生であることは要件に入らず、年齢だけで見ます。年齢は認定日が属する年の 12 月 31 日で判定し、19 歳になる年から 22 歳になる年までの 4 年間が 150 万円未満です(日本年金機構「19 歳以上 23 歳未満の方の被扶養者認定における年間収入要件が変わります」、厚生労働省「19 歳以上 23 歳未満の被扶養者に係る認定に関する Q&A」)。
税と違うのは、1〜12 月の合計ではなく、これから 1 年間の見込みで見る点です。2026 年 4 月 1 日からは、労働契約の賃金から見込まれる年間収入で判断する取扱いも始まり、想定外の臨時収入で超えても、社会通念上妥当な範囲なら扶養のままで差し支えないとされています(厚生労働省 令和 7 年 10 月 1 日付通知)。実際の認定と提出書類は保険者が決めるので、親の勤め先の保険者に確かめます。
自分のバイト先の社会保険(健康保険・厚生年金)に入るかどうかは、また別の話です。2026 年 10 月 1 日に「月額 8.8 万円以上」という賃金要件がなくなりましたが、週 20 時間以上・企業規模・「学生でないこと」の条件は残っています(日本年金機構「2026(令和 8)年 10 月に社会保険の短時間労働者に係る賃金要件が撤廃されました」)。大学の学生は対象外で、休学中や定時制・通信制の人などは加入対象になります(厚生労働省 社会保険適用拡大特設サイト)。
国民年金は、20 歳になると本人が加入して保険料を納めます。申請すると在学中の納付が猶予される「学生納付特例」は、前年の所得が「128 万円+扶養親族等の数×38 万円+社会保険料控除等」以下なら、家族の所得にかかわらず対象です。承認された期間は受給資格期間に入り、障害基礎年金も受け取れます。10 年以内なら追納もできます(日本年金機構「国民年金保険料の学生納付特例制度」2026 年 10 月 16 日更新)。
年末までにやること
- 1 月から今月までの給与の合計を、給与明細で足す
- 年末までの見込みを足して、上の表の線との差を出す。1〜9 月の合計が 110 万円なら、178 万円まで残り 68 万円、親の扶養控除の 136 万円まで残り 26 万円
- 親に、勤め先の年末調整の書類の案内と、加入している健康保険の扶養の基準を確かめてもらう
- 迷うところは、税金は税務署と市区町村、健康保険は親の勤め先の保険者、バイト先の社会保険は勤務先と年金事務所に聞く
通勤手当などの数え方は、税と健康保険で違う場合があります。数字を詰める前に、聞いて確かめてください。
よくある迷い
103 万円を少し超えたら、もう扶養から外れますか。
2026 年は、税金の扶養控除は給与収入 136 万円以下まで続き、136 万円を超えても 197 万円以下なら特定親族特別控除で親の税金が段階的に減るだけです。健康保険の扶養は税とは別で、19〜22 歳なら 150 万円未満です。
年末までシフトを増やしたい。サークルの合宿代を払いたいのですが。
サークルや部活の合宿・遠征費を稼ぎたい時期でも、まず 136 万円・150 万円・178 万円のどの線に近いかを出します。線ごとに、変わるものが親の税金なのか、本人の税金なのか、保険なのかが違うので、表で見て決めます。
22 歳の誕生日を過ぎたら、150 万円のままですか。
健康保険の 150 万円未満は、19 歳になる年から 22 歳になる年までです。23 歳になる年からは 130 万円未満に戻ります。税の特定親族も、12 月 31 日に 19 歳以上 23 歳未満の人が対象です。
親が会社員でない場合は。
年末調整がないので、親が確定申告で扶養控除などを申告します。健康保険の扶養は親の加入先で決まるため、加入先に確かめてください。