大学カタログ

コラム公開 更新

執筆・監修:佐々木 航人が監修しながらAIを活用して執筆

国の教育ローンとは?金利と年収の上限、入学金に間に合う申し込み時期

国の教育ローンは、日本政策金融公庫が保護者に貸す教育資金です。上限額と固定金利、世帯年収の上限、申し込みから入金までの日数を公庫の案内で読み、JASSOの奨学金との使い分けを考えました。

木の机に向かい合う母親と高校生の息子。息子は白い紙を手に持ち、机には貯金箱、電卓、開いた封筒、家の形の鍵がある。窓の外に緑の芝生と白い低い建物が見える

年内の入試で合格が決まった。入学金の振込の締切まで、あと2週間しかない。

手元の現金では足りないとき、日本政策金融公庫(以下、公庫)の「国の教育ローン」が選択肢に入ります。保護者が子ども1人あたり350万円まで借りられ、金利は年4.60%の固定です(令和8年11月2日現在)。世帯年収には上限があります。奨学金と違って、受験や合格の前でも申し込めるのが強みです。

ただし、入金までは20日前後かかります。金利も11月に見直されたばかりで、次は5月前後の見直しが予定されています。

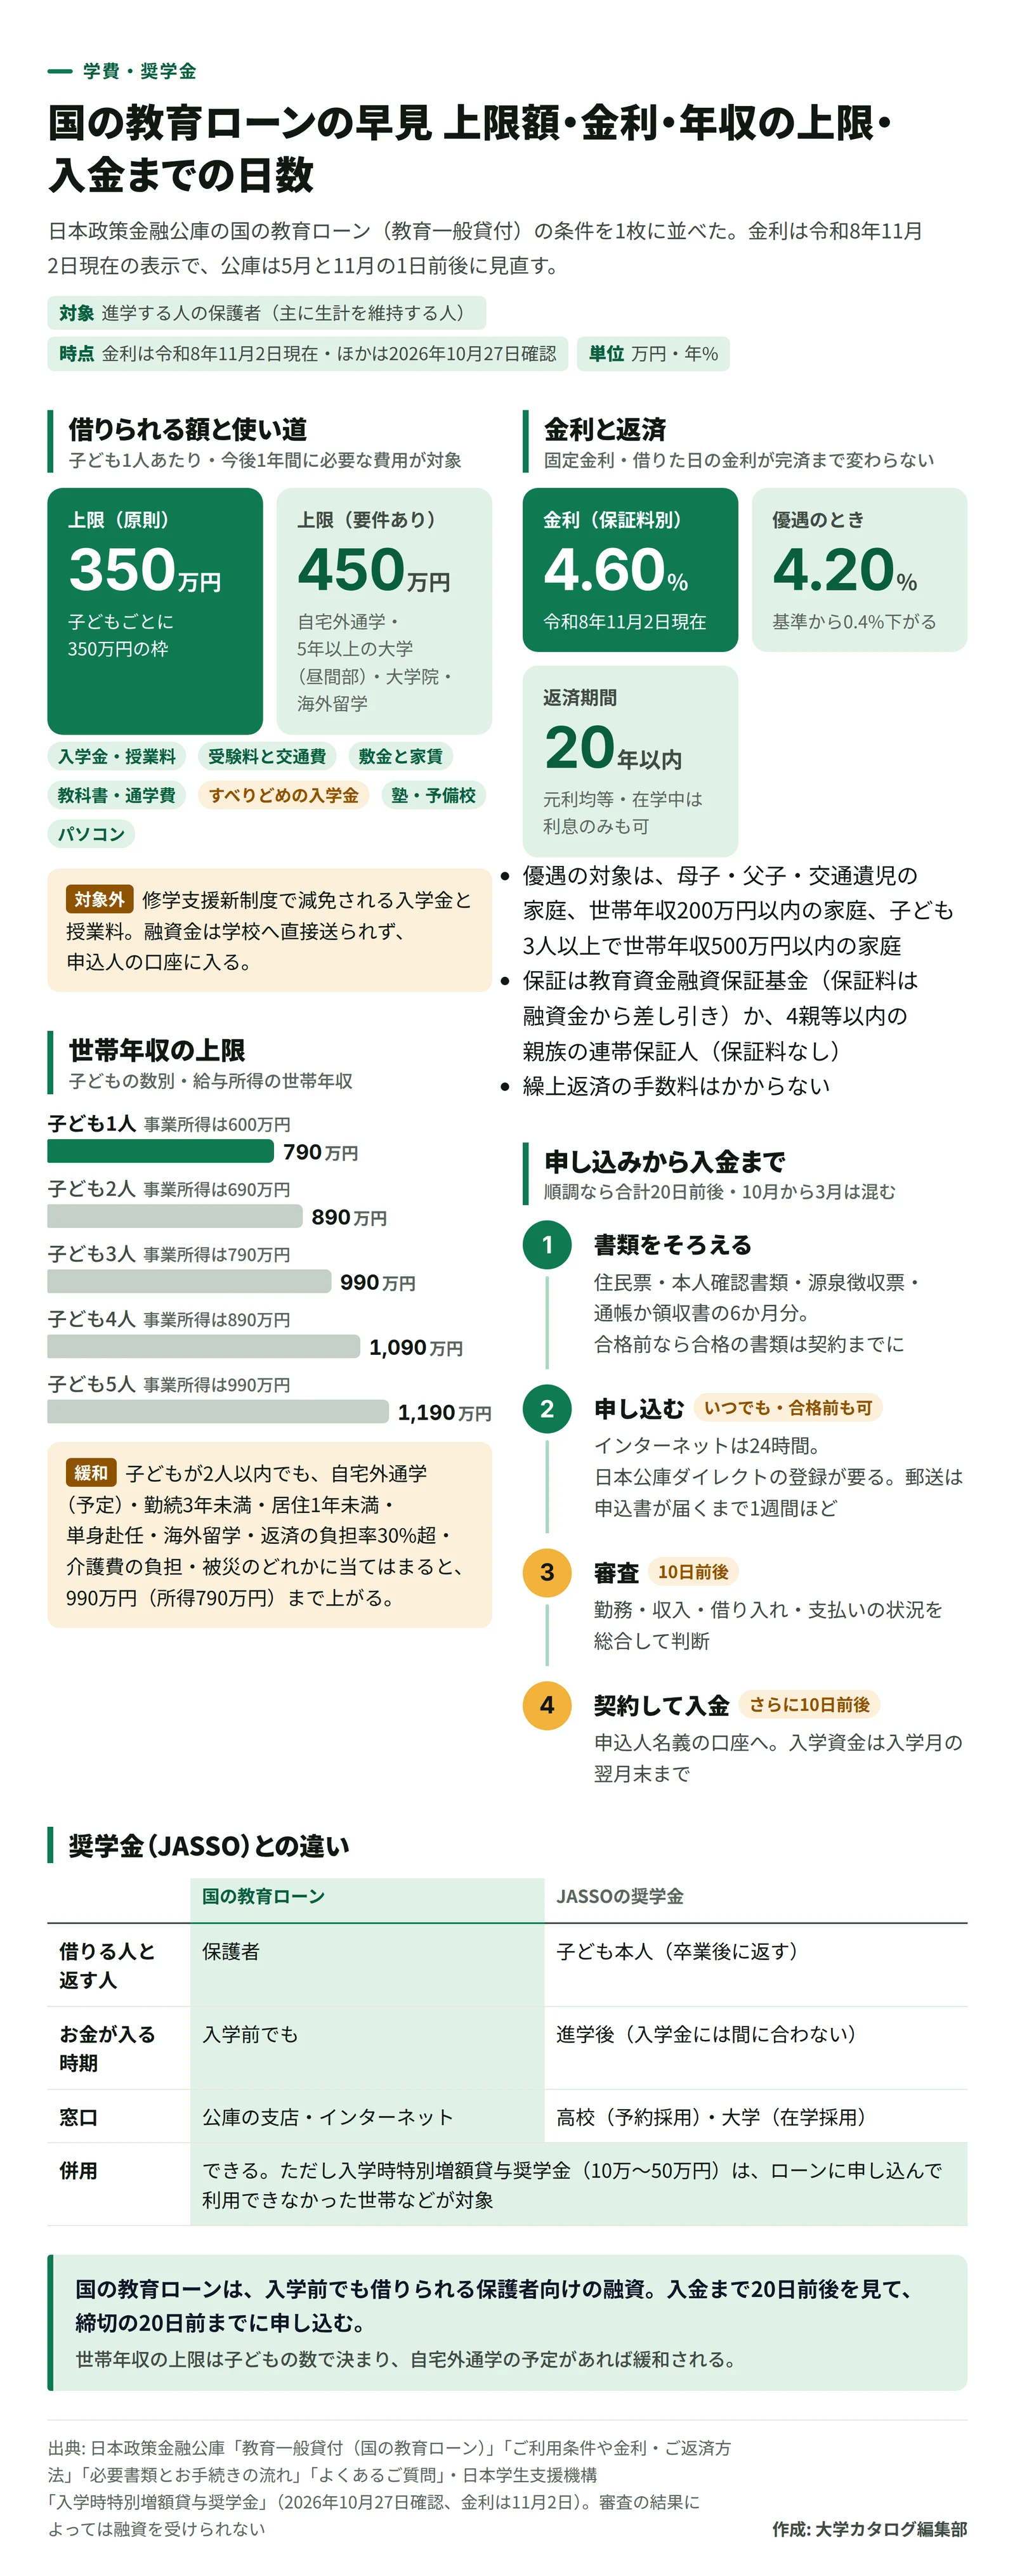
借りられるのは、子ども1人に350万円まで

合格通知の封筒とノートパソコン、電卓が置かれたテーブルで、父親と母親が並んで画面を見ている場面。後ろに通学かばんを持った高校生の息子が立っている イラスト:編集部が画像生成AIで作成したイメージ

公庫の案内によると、融資の上限は子ども1人あたり350万円です。きょうだいがいれば、それぞれに350万円の枠があります。自宅外通学、修業年限が5年以上の大学(昼間部)、大学院、海外留学のどれかに当てはまる場合は、450万円までです。

対象になるのは、今後1年間に必要な費用だけです。2年目以降は、あらためて申し込みます。350万円から残高を引いた額までなら、借り足せます。

使い道は思ったより広く、入学金、授業料、施設設備費のほか、受験料や受験のときの交通費と宿泊費も入ります。アパートの敷金や家賃、教科書代、通学費、塾や予備校の費用、パソコンの購入費も対象です。すべりどめに受けた学校の入学金も融資の対象だと、公庫は案内しています。

対象外もあります。修学支援新制度で減免される入学金と授業料は、使い道に含められません。減免が決まる家庭は、その分だけ借りる額が小さくなるわけです。制度の中身は修学支援新制度の記事にまとめました。

もう一つ、見落としやすい点があります。融資金は学校へは送られず、申込人の名義の口座に振り込まれます。入学金は、その口座から自分で払い込む形です。

金利は年4.60%、返済は20年まで

金利は固定で、借りた日の金利が完済まで変わりません。公庫のページには、令和8年11月2日現在の金利として「年4.60%(固定金利・保証料別)」と載っています。令和8年7月1日現在の年4.05%から、0.55ポイント上がりました。

気をつけたいのは、いつの金利になるかです。公庫は「実際にお借入いただく日の金利が適用されます」と案内し、金利を年2回、5月と11月の1日前後に見直しています。市場の金利が大きく動いたときは、それ以外の月にも変えます。申し込みから入金までの20日のあいだに、金利が変わることもあるでしょう。

優遇もあります。母子家庭、父子家庭、交通遺児家庭は、金利が0.4%下がります。世帯年収200万円以内の家庭と、子どもが3人以上で世帯年収500万円以内の家庭も同じです。事業所得の人は、基準が所得132万円と356万円になります。年4.60%なら、優遇後は年4.20%の計算です。

返済は、毎月の額が一定の元利均等返済で、期間は20年以内です。ボーナス月に上乗せする返し方(融資額の半分まで)や、在学中は利息だけを払って元金を卒業後に回す据置も選べます。据置の期間は、20年に含まれます。繰上返済に手数料はかかりません。

では、月々はいくらになるのでしょう。年4.60%のままなら、100万円を10年で返すと毎月約10,400円で、利息は合計で約24万9,000円です。20年にすると毎月約6,400円まで下がりますが、利息は約53万円に増えます。保証料は含みません。編集部が元利均等返済で計算した目安なので、ボーナス月や据置を入れた試算は、公庫の返済シミュレーションが向いています。

保証は、2通りから選びます。公益財団法人の教育資金融資保証基金に頼むか、連帯保証人を立てるかです。基金なら保証料が融資金から一括で引かれ、連帯保証人なら保証料はかかりません。連帯保証人は進学する人の4親等以内の親族(配偶者は除く)で、公庫は、申込人と別居で別生計の人を考えるよう案内しています。

年収の上限は、子どもの人数で変わる

申し込めるのは、進学する人の保護者で、世帯年収が上限以内の家庭です。世帯年収には、世帯主のほか配偶者などの収入も含まれます。人数は扶養している子どもの数で、年齢や就学の有無は問いません。公庫が示す上限額は、次のとおりです。

扶養する子どもの数世帯年収(給与所得)世帯の所得(事業所得)
1人790万円600万円
2人890万円690万円
3人990万円790万円
4人1,090万円890万円
5人1,190万円990万円

表で意外なのは、子どもが2人以内でも、上限が990万円(事業所得は790万円)まで上がる場合があることです。次の8つのうち、どれか1つに当てはまれば足ります。

  • 勤続(営業)年数が3年未満
  • 居住年数が1年未満
  • 世帯のいずれかの人が自宅外通学(予定)
  • 借入申込人か配偶者が単身赴任
  • 海外留学の資金として借りる
  • 借入申込人の年収(所得)に占める返済の負担率が30%を超える
  • 要介護(要支援)認定を受けた親族がいて、介護の費用を負担している
  • 大規模な災害で被災した

受験生の家庭に関わるのは、3つ目です。子どもが1人でも、進学先が遠くて自宅外通学になるなら、上限は790万円から990万円に上がります。一人暮らしを考えている家庭は、ここを見落としたくないところです。

昨年の年収が上限を超えていた家庭も、あきらめるのは早いでしょう。今年の世帯年収が上限以内になる見込みなら、利用できる場合があると公庫は案内しています。ただし、上限以内でも審査はあり、勤務の状況、収入、ほかの借り入れ、住宅ローンや公共料金の支払い状況などから総合的に判断されます。

申し込めるかどうかは、公庫のページにある3つの質問のシミュレーションで、先に調べられます。子どもが3人以上の家庭は、授業料と入学金の減免も別にあるので、多子世帯の無償化の記事もあわせて読んでください。

国の教育ローンの早見の図。融資の上限と使い道、世帯年収の上限と緩和の条件、金利と優遇と返済、申し込みから入金までの流れ、奨学金との違いを1枚にまとめている 図:国の教育ローンの早見(作成:大学カタログ編集部、出典:日本政策金融公庫の国の教育ローンの案内、2026年10月27日確認、金利は11月2日)
申し込みから入金まで、20日前後

公庫は、申し込みが完了してから審査の結果が出るまで10日前後、そこから口座に振り込まれるまでにさらに10日前後かかるとしています。足して20日前後です。入学シーズンの10月から3月は申し込みが増えるので、必要になる2〜3か月前の申し込みが目安とされています。

10月27日から数えてみます。11月の第1週に申し込めば、順調なら11月の終わりに入金される計算です。入学手続の締切がそれより前なら、ローンは間に合わない恐れがあります。

申し込みは、インターネットか郵送です。インターネットは24時間受け付けていて、日本公庫ダイレクトの会員登録とログインが要ります。公庫は、令和8年9月28日からこのログインを必須にしました。初めての人は、登録の時間も見ておきます。郵送なら、借入申込書を請求してから届くまで1週間ほどかかります。

用意する書類は、次のとおりです。

  • 借入申込書(インターネットの申し込みでは不要)
  • 住民票の写し(世帯全員で続柄入り。本籍とマイナンバーは載せない)
  • 運転免許証、マイナンバーカード、パスポートのどれか
  • 直近の源泉徴収票か確定申告書(控)
  • 最近6か月分以上の、住宅ローンか家賃と、公共料金の支払いが分かる通帳や領収書
  • 合格を確認できる書類(合格前の申し込みでは不要で、契約までに出す)

手間がかかるのは、6か月分の通帳や領収書でしょう。公共料金は2種類以上そろえる決まりで、コンビニで払っているなら領収書、クレジットカードなら利用明細書が要ります。

合格前に申し込めるので、年内の入試の結果が出るころには審査が終わっている、という動き方もできます。融資が決まったあとで第二志望の学校に変わっても、融資の対象校なら契約でき、申込書の出し直しは要りません。資金が不要になったときは、キャンセルもできます。

奨学金は進学後、教育ローンは進学前

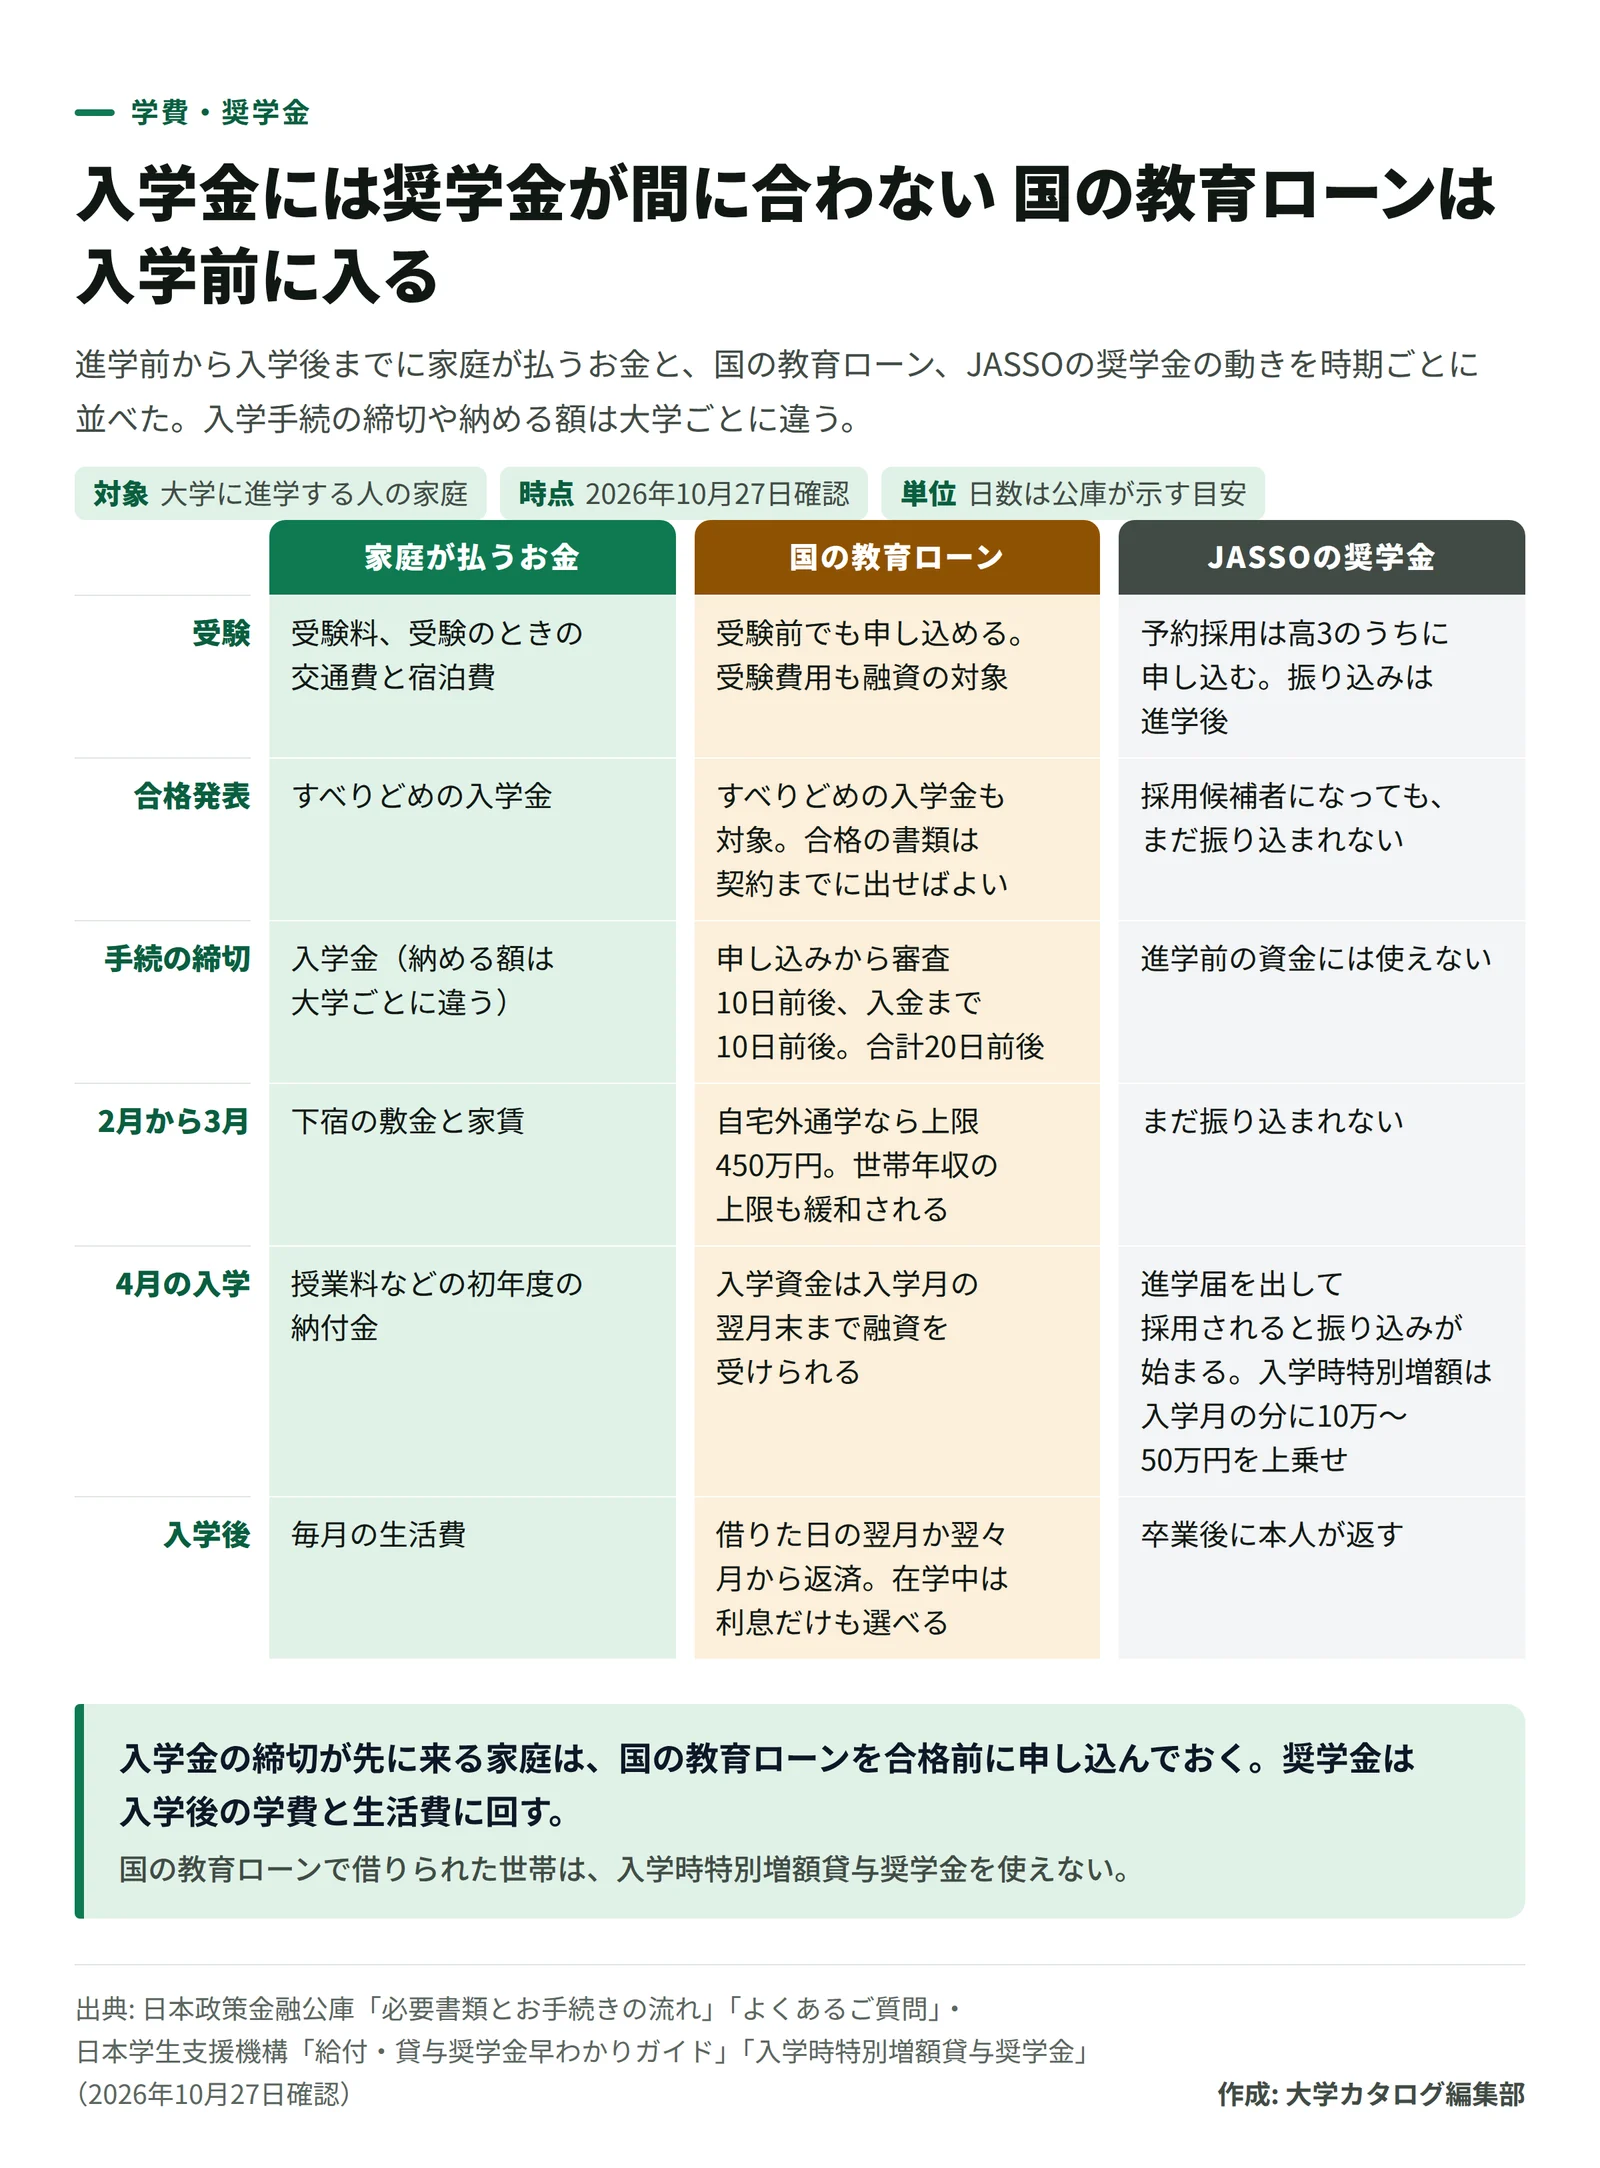
入学までのお金の出る時期の図。受験、合格発表、入学手続の締切、2月から3月、4月の入学、入学後の6つの時期ごとに、家庭が払うお金と、国の教育ローンと、JASSOの奨学金の動きを並べている 図:入学までのお金の出る時期と、国の教育ローン・奨学金の振り込みの時期(作成:大学カタログ編集部、出典:日本政策金融公庫の国の教育ローンの案内、日本学生支援機構の奨学金の案内、2026年10月27日確認、金利は11月2日)

入学金に奨学金が間に合わない理由は、振り込みの時期にあります。公庫の案内は、奨学金の特徴を「入学後に貸与を受ける」こと、国の教育ローンの特徴を「入学前であっても」まとまった費用を借りられることと説明しています。日本学生支援機構(JASSO)も、貸与奨学金は採用されて進学後に振り込まれるもので、進学前に必要な教育資金には充てられないと、予約採用の案内で説明しています。予約採用の申し込みは別の記事で説明しました。

2つは重ねて使えます。公庫は、JASSOの奨学金との併用について「重複してご利用いただけます」と答えています。入学金や下宿の初期費用はローン、入学後の学費や生活費は奨学金、という分け方が考えられます。

組み合わせで、一つだけ注意があります。入学時特別増額貸与奨学金です。入学した月の奨学金に10万円から50万円まで(10万円単位)を1回だけ上乗せする有利子の貸与で、名前に反して、入学前には振り込まれません。JASSOは、国の教育ローンに申し込んだものの利用できなかった世帯の学生を対象としています。家計の基準を満たす場合は、ローンの申し込みが要らないこともあります。

つまり、ローンを借りられた世帯は、この増額を辞退することになります。審査で融資できないと判断されたときは、公庫が「融資できない旨」の通知文を出します。JASSOの手続きでは、通知文の日付を入力する場面があるので、通知文は大切に保管します。

JASSOのガイドは、進学前のお金の準備先として、ほかにも2つを紹介しています。労働金庫の入学時必要資金融資は、入学時特別増額貸与奨学金で借りる額(50万円まで)を進学前に借りる仕組みです。市町村民税が非課税程度の世帯には、社会福祉協議会の就学支度費(50万円まで、無利子)があります。学校によっては入学金の支払いを待ってもらえる制度もあるので、進学先への問い合わせも手です。

締切の20日前が、申し込みの目安

入学までに、いくら出ていくのでしょうか。文部科学省の調査では、私立大学の学部(昼間部)の令和7年度入学者の初年度は、授業料が平均968,069円、入学料が240,365円、施設設備費が172,550円でした。3つで約138万円です。実験実習料などを加えた初年度の総計は、平均1,507,647円と公表されています。国立や公立との違いは、国公立と私立の違いの記事で比べました。

350万円の枠と比べると、初年度の納付金は半分に届きません。下宿なら、そこに敷金と家賃が加わります。入学手続の時点で納める額は大学ごとに違うので、志望校の募集要項で、締切の日付と、その日までに払う額を書き出しておくと安心です。志望校を絞るところからなら、大学の一覧が使えます。

合格通知の封筒を開いたら、まず手続の締切に丸をつけます。そこから20日さかのぼった日が、国の教育ローンを使うなら、申し込んでおきたい日です。

あの2週間の焦りは、10月のいま動けば、ずいぶん減らせます。

2026年11月2日 更新:公庫の金利が年4.05%から年4.60%に変わったため、金利と優遇後の金利、返済額の目安、早見の図を直しました。

出典

執筆・監修

佐々木 航株式会社Game 代表取締役

この記事は、人が監修しながらAIを活用して執筆しました。執筆と監修は佐々木 航が担当し、公開した後も人が内容を確認しています。記事の中身の責任は編集部が負い、AIは調べものと下書きの道具として使っています。誤りに気づいたら直し、記事の最後に更新の1行を残します。記事の作り方

関連する記事