年3.000%。2026年7月から9月に第二種奨学金を借り終えた人に、利率固定方式でついた利率です。日本学生支援機構(以下、JASSO)が決めている上限の年3.0%に、ちょうど届きました。
同じ月5万円を4年間借りても、無利子の第一種奨学金なら、返すのは借りた240万円だけです。第二種を年3%で返すと、JASSOの返還例では301万8,568円になります。では、どちらを使えばよいのでしょうか。第一種を使えるかどうかは、高校の成績と家の収入で決まります。そこに届かない家庭や、もっと多く借りたい人の受け皿になるのが、第二種です。
並べると、
高校3年生の
| 第一種奨学金 | 第二種奨学金 | |
|---|---|---|
| 利子 | なし | あり |
| 成績の | 評定平均3.5以上 | 平均水準以上など |
| 収入の | 年収803万円まで | 年収1,250万円まで |
| 大学の | 2万〜6.4万円から | 2万〜12万円から |
| 返し方 | 所得連動か | 定額だけ |
| 海外の | 使えない | 使える |
4人家族の
少し違うのが、収入の基準です。第二種は、第一種の1.5倍ほどの年収まで届きます。成績の基準も、第二種は評定の数字を決めていません。
第二種に利子がつくのは、そのお金をJASSOが借りて用意しているからです。JASSOの説明では、奨学金のために借りたお金を、貸し終えるときに国の財政融資資金へ借り換えます。そのときの利率が、そのまま第二種の利率になるしくみです。返された利子も、JASSOからそのまま国に払われます。大学院の第一種と第二種は、基準も月額も別なので、大学院の
第二種の
第二種の利率は、借り始めた月ではなく、借り終える月に決まります。2027年4月に4年制の大学に入る人なら、決まるのは2031年3月です。いま出ている利率が、そのままつくわけではありません。
それでも、ここ数年の動きは知っておきたいところです。卒業する人の多い3月に借り終えた人の利率を、JASSOの一覧から拾いました。
| 借り | 利率固定方式 | 利率見直し方式 |
|---|---|---|
| 2022年3月 | 0.369% | 0.040% |
| 2023年3月 | 0.905% | 0.300% |
| 2024年3月 | 0.940% | 0.400% |
| 2025年3月 | 1.641% | 1.100% |
| 2026年3月 | 2.423% | 1.600% |
| 2026年9月 | 3.000% | 2.400% |
利率固定方式は、4年で6倍をこえました。同じ額を借りても、2022年3月に借り終えた人と、2026年3月の人とでは、返す利子がまるで違います。
どちらの方式にするかは、申し込むときに選びます。利率固定方式なら、借り終えたときの利率が、返し終わるまで変わりません。利率見直し方式なら、その利率をおおむね5年ごとに見直すので、金利が上がれば上がり、下がれば下がります。どちらも、上限は年3.0%です。選んだ方式は、借り終える年度のある時期までなら変えられますが、借り終えたあとは変えられません。
上限の外にある利率もあります。入学して最初の振り込みに10万〜50万円を足す「入学時特別増額貸与奨学金」と、私立大学の医・歯・薬・獣医学の課程で月額に上乗せする分です。この分は、ふつうの利率に0.2%を足すのが原則で、国から借りるお金の利率が3.1%をこえると、その利率になります。2026年9月に借り終えた人では、固定で年3.322%でした。
利子がつき始めるのは、借り終えた次の月からです。3月に借り終えれば4月からつき、返し始めるのは7か月目の10月です。在学中と、猶予を受けて返すのを待ってもらっている間は、つきません。
月5万円を
JASSOが大学の返還例として出している数字で、月5万円を4年間、あわせて240万円借りた場合を比べます。返す期間は、どれも15年、180回です。
| 奨学金と | 返す総額 | 毎月返す額 |
|---|---|---|
| 第一種 | 240万円 | 約13,333円 |
| 第二種 | 249万7,419円 | 13,874円 |
| 第二種 | 259万7,188円 | 14,428円 |
| 第二種 | 280万3,404円 | 15,574円 |
| 第二種 | 301万8,568円 | 16,769円 |
上限の3%で借り終えると、利子は61万8,568円です。毎月の差は3,400円ほどで、それが15年続きます。なお、第一種で月5万円を選べるのは、私立大学に家の外から通う場合です。
借りる額が大きいほど、差は広がります。第二種で上限の月12万円を4年借りると576万円になり、年3%なら775万1,445円を20年かけて返します。第一種でいちばん多い月6.4万円を4年借りると、307万2,000円です。こちらは月14,222円を18年で返します。返す期間は借りた総額で決まり、長くても20年です。
返し方にも違いがあります。第一種は、毎年の所得に合わせて返す「所得連動返還方式」を選べます。毎月返す額は、税金のかかる所得の9%を12で割った額です。JASSOの例では、年収300万円なら月約8,600円、450万円なら月約15,400円になります。最初の1年は定額で返す場合の半分で、所得がなくても月2,000円は返します。この方式にすると、保証は機関保証しか選べず、返す額を減らしてもらう「減額返還」も使えません。第二種は、毎月同じ額を返すやり方だけです。
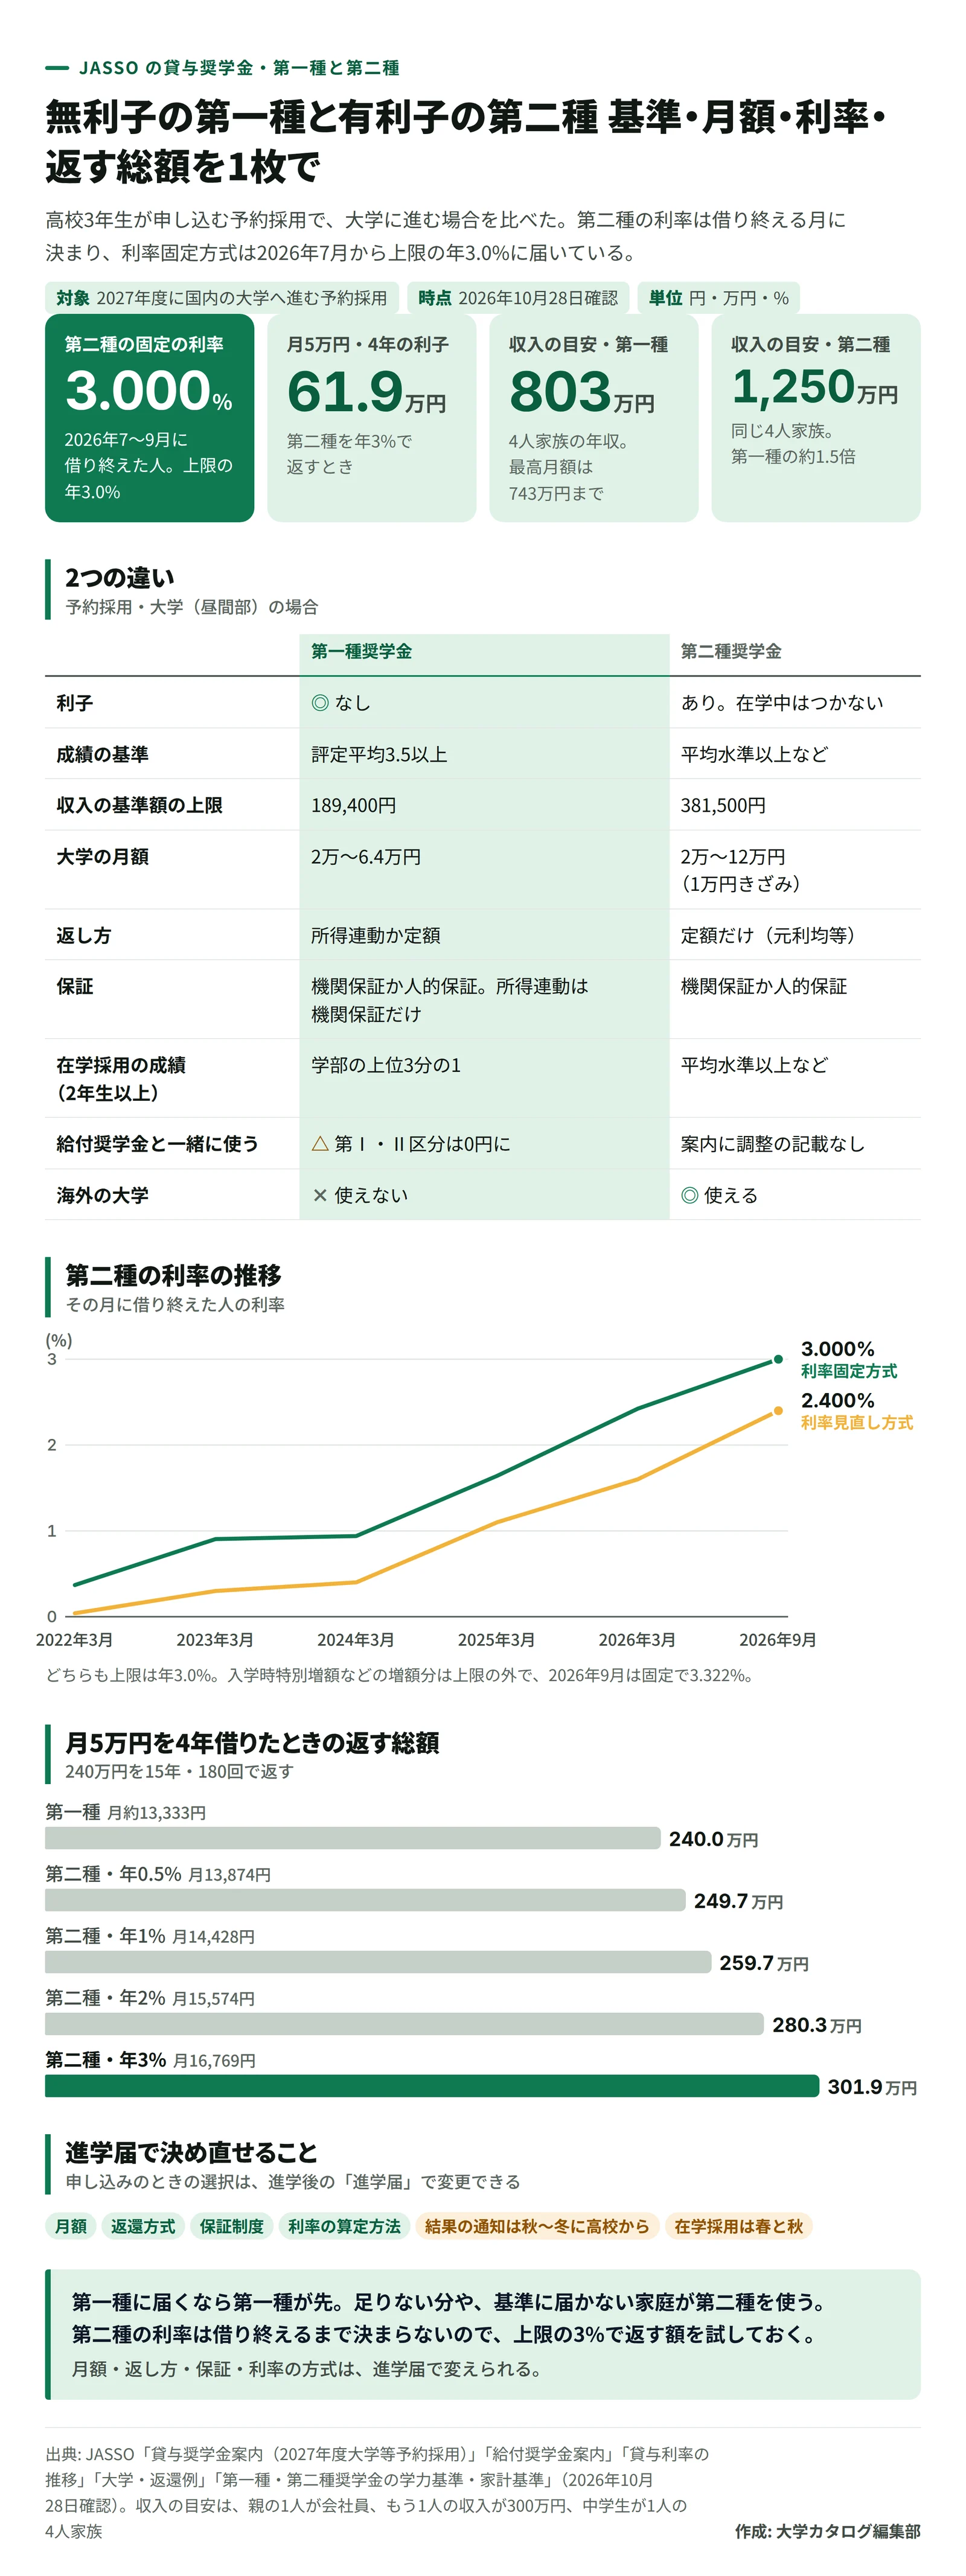 図:第一種奨学金と第二種奨学金の違い(作成:大学カタログ編集部、出典:JASSO「貸与奨学金案内」「貸与利率の推移」「返還例」)
 イラスト:編集部が