月5万円の奨学金を4年借りたら、卒業後は毎月いくらを、何年かけて返すのでしょうか。日本学生支援機構(以下、JASSO)の利子のない第一種奨学金で240万円を借り、毎月同じ額を返すなら、月13,333円を15年、180回です。返す年数は借りた総額で決まり、毎月同じ額なら長くても20年。ただ、返す途中で月額を下げる減額返還を使うと、そのぶん期間は延びます。
JASSOの案内では、奨学金の返済を「返還」と呼びます。2027年3月に借り終える人は、今の時期に大学で返還の書類を受け取ります。
返す年数は、借りた総額で決まる
毎月同じ額を返す「定額返還方式」では、返す年数は、借りた総額を「奨学金返還年数算出表」の「割賦金の基礎額」で割って決まります。小数点以下は切り捨てで、毎月返すなら、その年数の12倍が返す回数です。
基礎額は総額が20万円以下なら3万円で、総額が増えると段階的に上がります。250万円を超えて340万円までは17万円、340万円を超えると総額の20分の1です。このため、毎月同じ額を返すかぎり、どれだけ多く借りても返す期間は20年までです。
第一種を4年間借りたときの、JASSOの返還例です。
| 借りた月額 | 総額 | 返す月額 | 回数(年数) |
|---|
| 3万円 | 144万円 | 9,230円 | 156回(13年) |
| 4.5万円 | 216万円 | 12,857円 | 168回(14年) |
| 5.1万円 | 244.8万円 | 13,600円 | 180回(15年) |
| 5.4万円 | 259.2万円 | 14,400円 | 180回(15年) |
| 6.4万円 | 307.2万円 | 14,222円 | 216回(18年) |
4.5万円は国公立の自宅、5.1万円は国公立の自宅外、5.4万円は私立の自宅、6.4万円は私立の自宅外から通う人が選べるいちばん高い額です。
表を見ると、月6.4万円を借りた人の返す月額は、5.4万円の人より少なくなっています。総額が多いぶん年数が延び、18年に分けて返すためです。つまり、月額が軽くなるかわりに、返し終わるのは3年遅くなります。
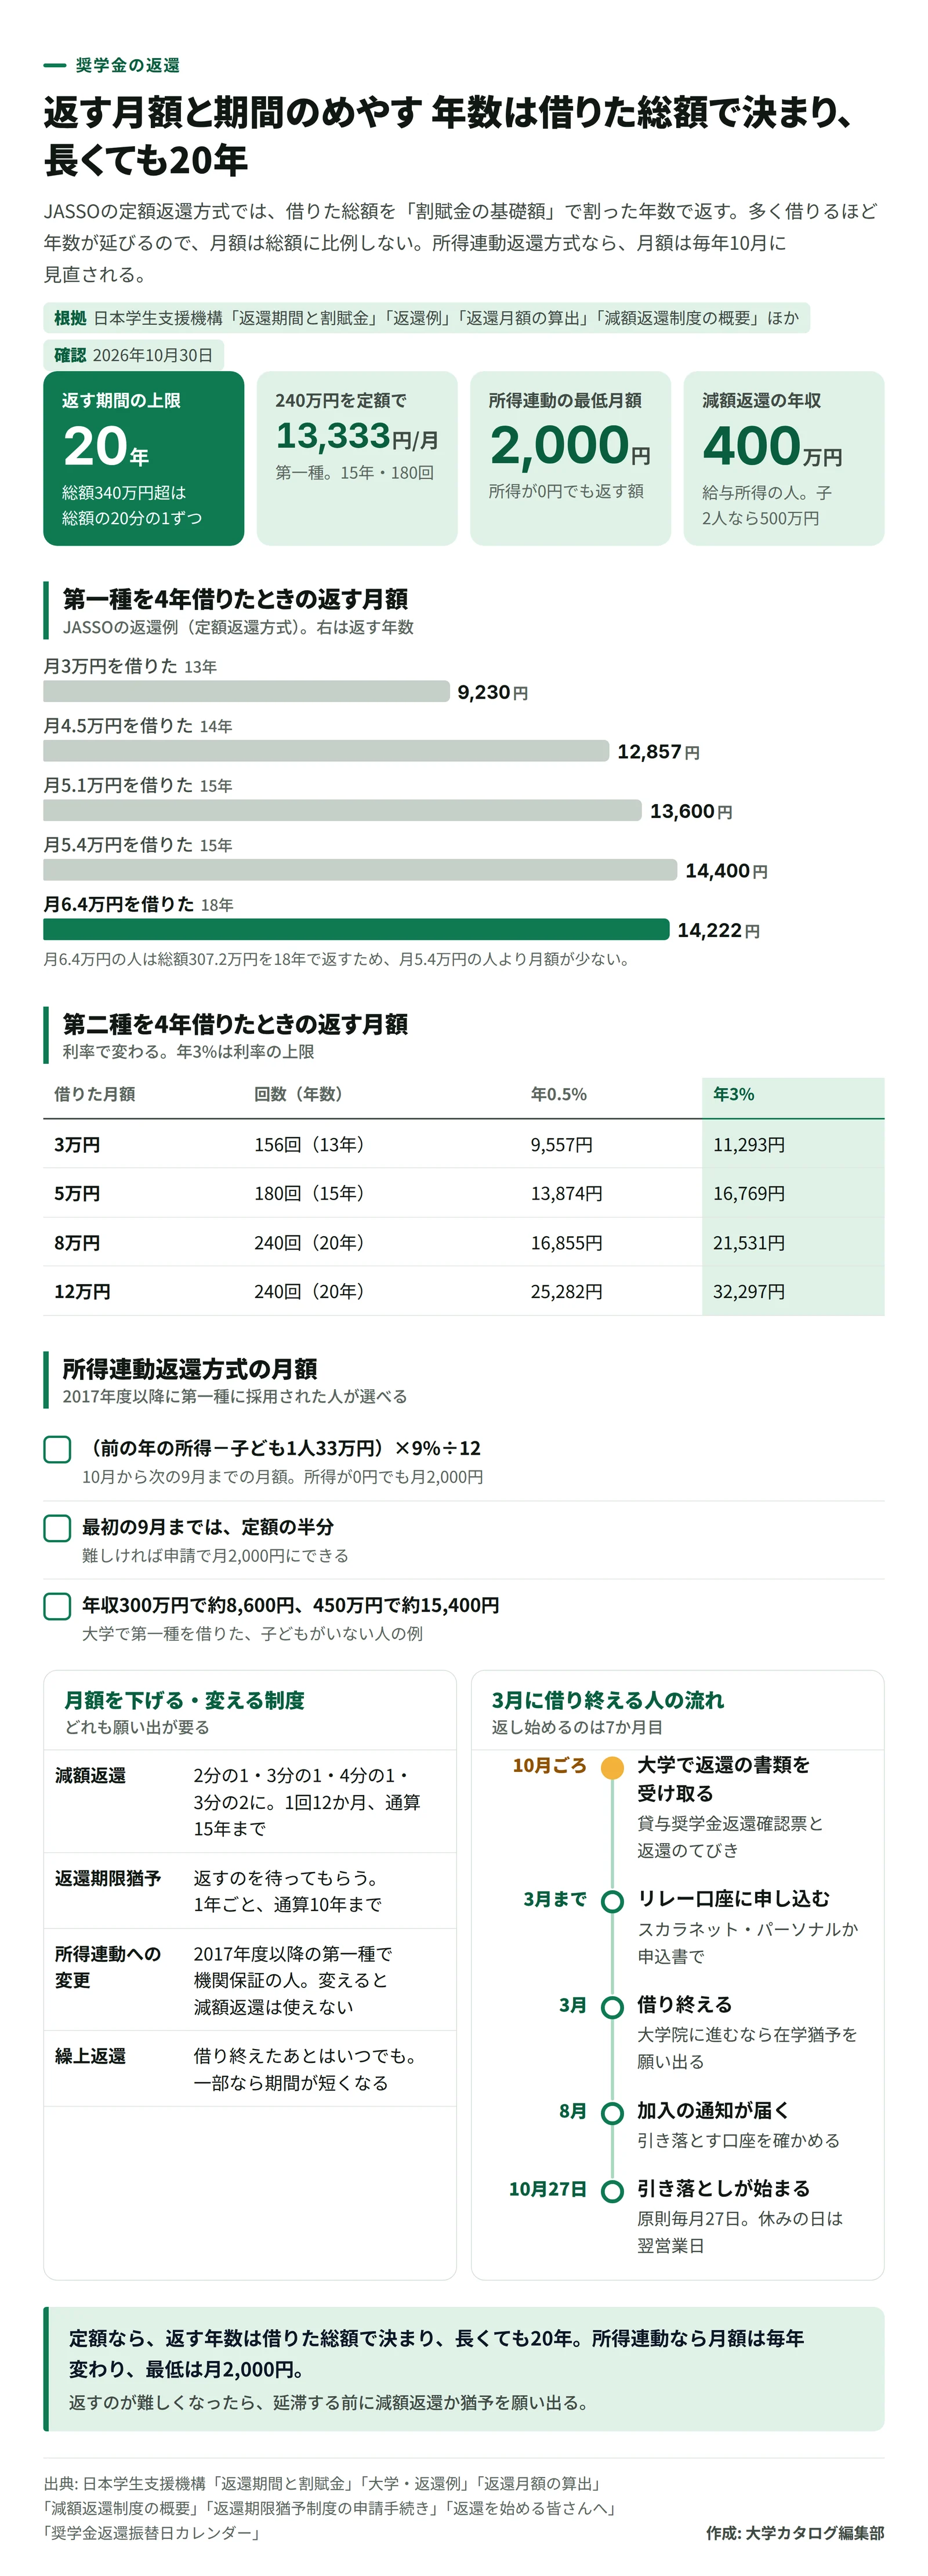 図:奨学金の返す月額と期間のめやす(作成:大学カタログ編集部、出典:日本学生支援機構「返還期間と割賦金」「返還例」「減額返還制度の概要」ほか)
利子のある第二種は、利率で月額が変わる
利子のある第二種奨学金は、年数の決まり方は同じで、利子を含めて毎月同じ額を返します。JASSOの返還例で、4年間借りた場合を比べました。
| 借りた月額(回数) | 年0.5% | 年3% |
|---|
| 3万円(156回) | 月9,557円 | 月11,293円 |
| 5万円(180回) | 月13,874円 | 月16,769円 |
| 8万円(240回) | 月16,855円 | 月21,531円 |
| 12万円(240回) | 月25,282円 | 月32,297円 |
右の2列は、その利率のときに返す月額。借りた総額は月額の48か月分で、5万円なら240万円です。年3%は、第二種の利率の上限です。
月5万円を借りた場合、利率が年0.5%か3%かで、毎月の差は2,895円、返す総額では52万円ほど違います。利率の決まり方は第一種と第二種の違いの記事で書きました。第一種と第二種を一緒に借り、同じ月に借り終えたときは、2つを合わせた総額で回数を計算します。
所得に合わせて返す方式は、月額が毎年変わる
2017年度以降に第一種に採用された人は、「所得連動返還方式」も選べます。前の年の課税対象の所得から、子ども1人につき33万円を引き、9%をかけて12で割った額が、10月から次の9月までの月額です。
ただし、所得が0円でも、月2,000円は返します。返し始めてから最初の9月までは、定額返還方式で計算した額の半分を返し、それが難しければ、申請で2,000円にできます。
JASSOは、大学で第一種を借りた人の例として、子どもがいない場合、年収300万円なら月およそ8,600円、450万円なら月およそ15,400円を示しています。同じ240万円を定額で返すと、月13,333円です。収入が低いうちは軽くなりますが、収入が上がると重くなり、そのぶん返し終わる時期も早まります。反対に、所得の低い年が続けば、月額が下がるぶん返し終わる時期は遅くなります。返す総額は変わらないからです。家族の扶養に入っている間は、扶養している人の所得も足して計算します。
月額を下げたいときは、減額返還を願い出る
返し始めたあとで、決まった月額を返すのが難しくなったら、「減額返還制度」を願い出られます。月額を2分の1、3分の1、4分の1、3分の2のどれかに下げ、そのぶん返す期間を延ばす制度です。それでも難しいときは、返すのを待ってもらう「返還期限猶予」があります。どちらも審査があり、利子を含む返す総額は変わりません。
| 減額返還 | 返還期限猶予 |
|---|
| 毎月の返還 | 下げた月額を返す | 猶予の間は返さない |
| 収入の目安(給与の人) | 年収400万円以下。扶養する子どもが2人なら500万円以下、3人以上なら600万円以下 | 年収300万円以下 |
| 収入の目安(給与以外の所得がある人) | 年間の所得300万円以下。扶養する子どもが2人なら400万円以下、3人以上なら500万円以下 | 年間の所得200万円以下 |
| 延滞と口座 | 延滞していないこと。口座振替(リレー口座)で毎月払いにすること | 延滞していても、延滞中の手続きで願い出られる |
| 1回の長さ | 12か月まで | 1年ごと |
| 通算の上限 | 15年 | 10年(災害や病気、育児休業などは別扱い) |
JASSOの減額返還制度と返還期限猶予の案内、リーフレット(令和8年4月版)による。扶養している家族がいるときなどは、一定額を引いて目安と比べる。半年ごとの払いを併せている人は、減額返還を使うと毎月払いに切り替わる。
少し違うのが収入の目安です。給与の人なら、年収300万円を超えて400万円までは、猶予の目安を外れても減額返還の目安には入ります。JASSOも将来の負担を軽くするために減額返還を勧めていて、猶予は減額返還でも難しいときや、急な事情で返せないときの手段と説明しています。
定額返還方式から所得連動返還方式に変えて、月額を所得に連動させる手もあります。対象は2017年度以降に第一種に採用された人で、保証は機関保証であることが条件です。変えたあとは、減額返還は使えません。借り終えたあとに所得連動から定額へ戻すこともできないので、JASSOの「奨学金貸与・返還シミュレーション」で月額を比べてから決めます。
逆に早く返し終えたいなら、借り終えたあとはいつでも繰上返還ができます。一部だけ繰り上げると、そのぶん返す期間が短くなり、次の月からは今までどおりの額を返します。
3月に借り終える人は、10月から返し始める
返し始めるのは、借り終えた次の月から数えて7か月目です。3月に借り終える人は、次の流れになります。
- 借り終える半年ほど前の10月ごろ、大学で「貸与奨学金返還確認票」と「返還のてびき」を受け取る
- 返すための口座振替(リレー口座)に申し込む
- 3月に借り終える
- 8月にJASSOから届く加入の通知で、口座を確かめる
- 10月から、口座からの引き落としで返し始める
 イラスト:編集部が画像生成AIで作成したイメージ
京都大学は、2027年3月に借り終える学生に、11月13日から25日にかけて書類を渡すと知らせています。対象者には大学のシステムで案内を送り、渡す期間の前には配らないとしています。
引き落としは、原則として毎月27日です。27日が金融機関の休みの日なら次の営業日になり、その前の営業日までに口座へお金を入れておきます。約束の期日までに返せないと、延滞金がかかります。大学院に進むなどして学校に残る人は、「在学猶予」を願い出れば、在学中は返すのを待ってもらえます。大学院のお金の全体は大学院の費用の記事にまとめました。
借りる前の人は、月額を決める前に、JASSOの奨学金貸与・返還シミュレーションで月5.4万円と月6.4万円の返し終わる時期を比べてみてください。たとえば22歳で卒業して10月から返し始めると、15年なら37歳ごろ、18年なら40歳ごろまで続きます。
2027年度の予約採用の流れはJASSOの予約採用の記事に、借りる額の前提になる学費や生活費は国公立と私立の違いの記事と一人暮らしの費用の記事に書きました。
内容は2026年10月31日時点のJASSOの公式サイトによります。
2026年10月31日 更新:減額返還と返還期限猶予を比べる表を置き、猶予の収入の目安と延滞の扱いを足しました。所得連動返還方式で所得の低い年が続くと、返し終わる時期が遅くなることも書き足しています。